고혈압보험 당뇨보험을 찾는다면? 고혈압진단비와 당뇨진단비 가입방법
보험 정보/주요질병보험고혈압보험 당뇨보험을 찾는다면? 고혈압진단비와 당뇨진단비 가입방법
소개 드리는 상품은 이미 고혈압 진단을 받았거나 약 복용 중 혹은 당뇨 진단받았거나 약 복용 중이신 분들은 해당이 안 됩니다 참고하세요.
고혈압 당뇨 환자도 실비나 암보험등은 물론 가입가능합니다 하지만 본 상품은 그런 상품이 아니라 고혈압 당뇨 진단 시에 보험금을 받는 상품입니다.
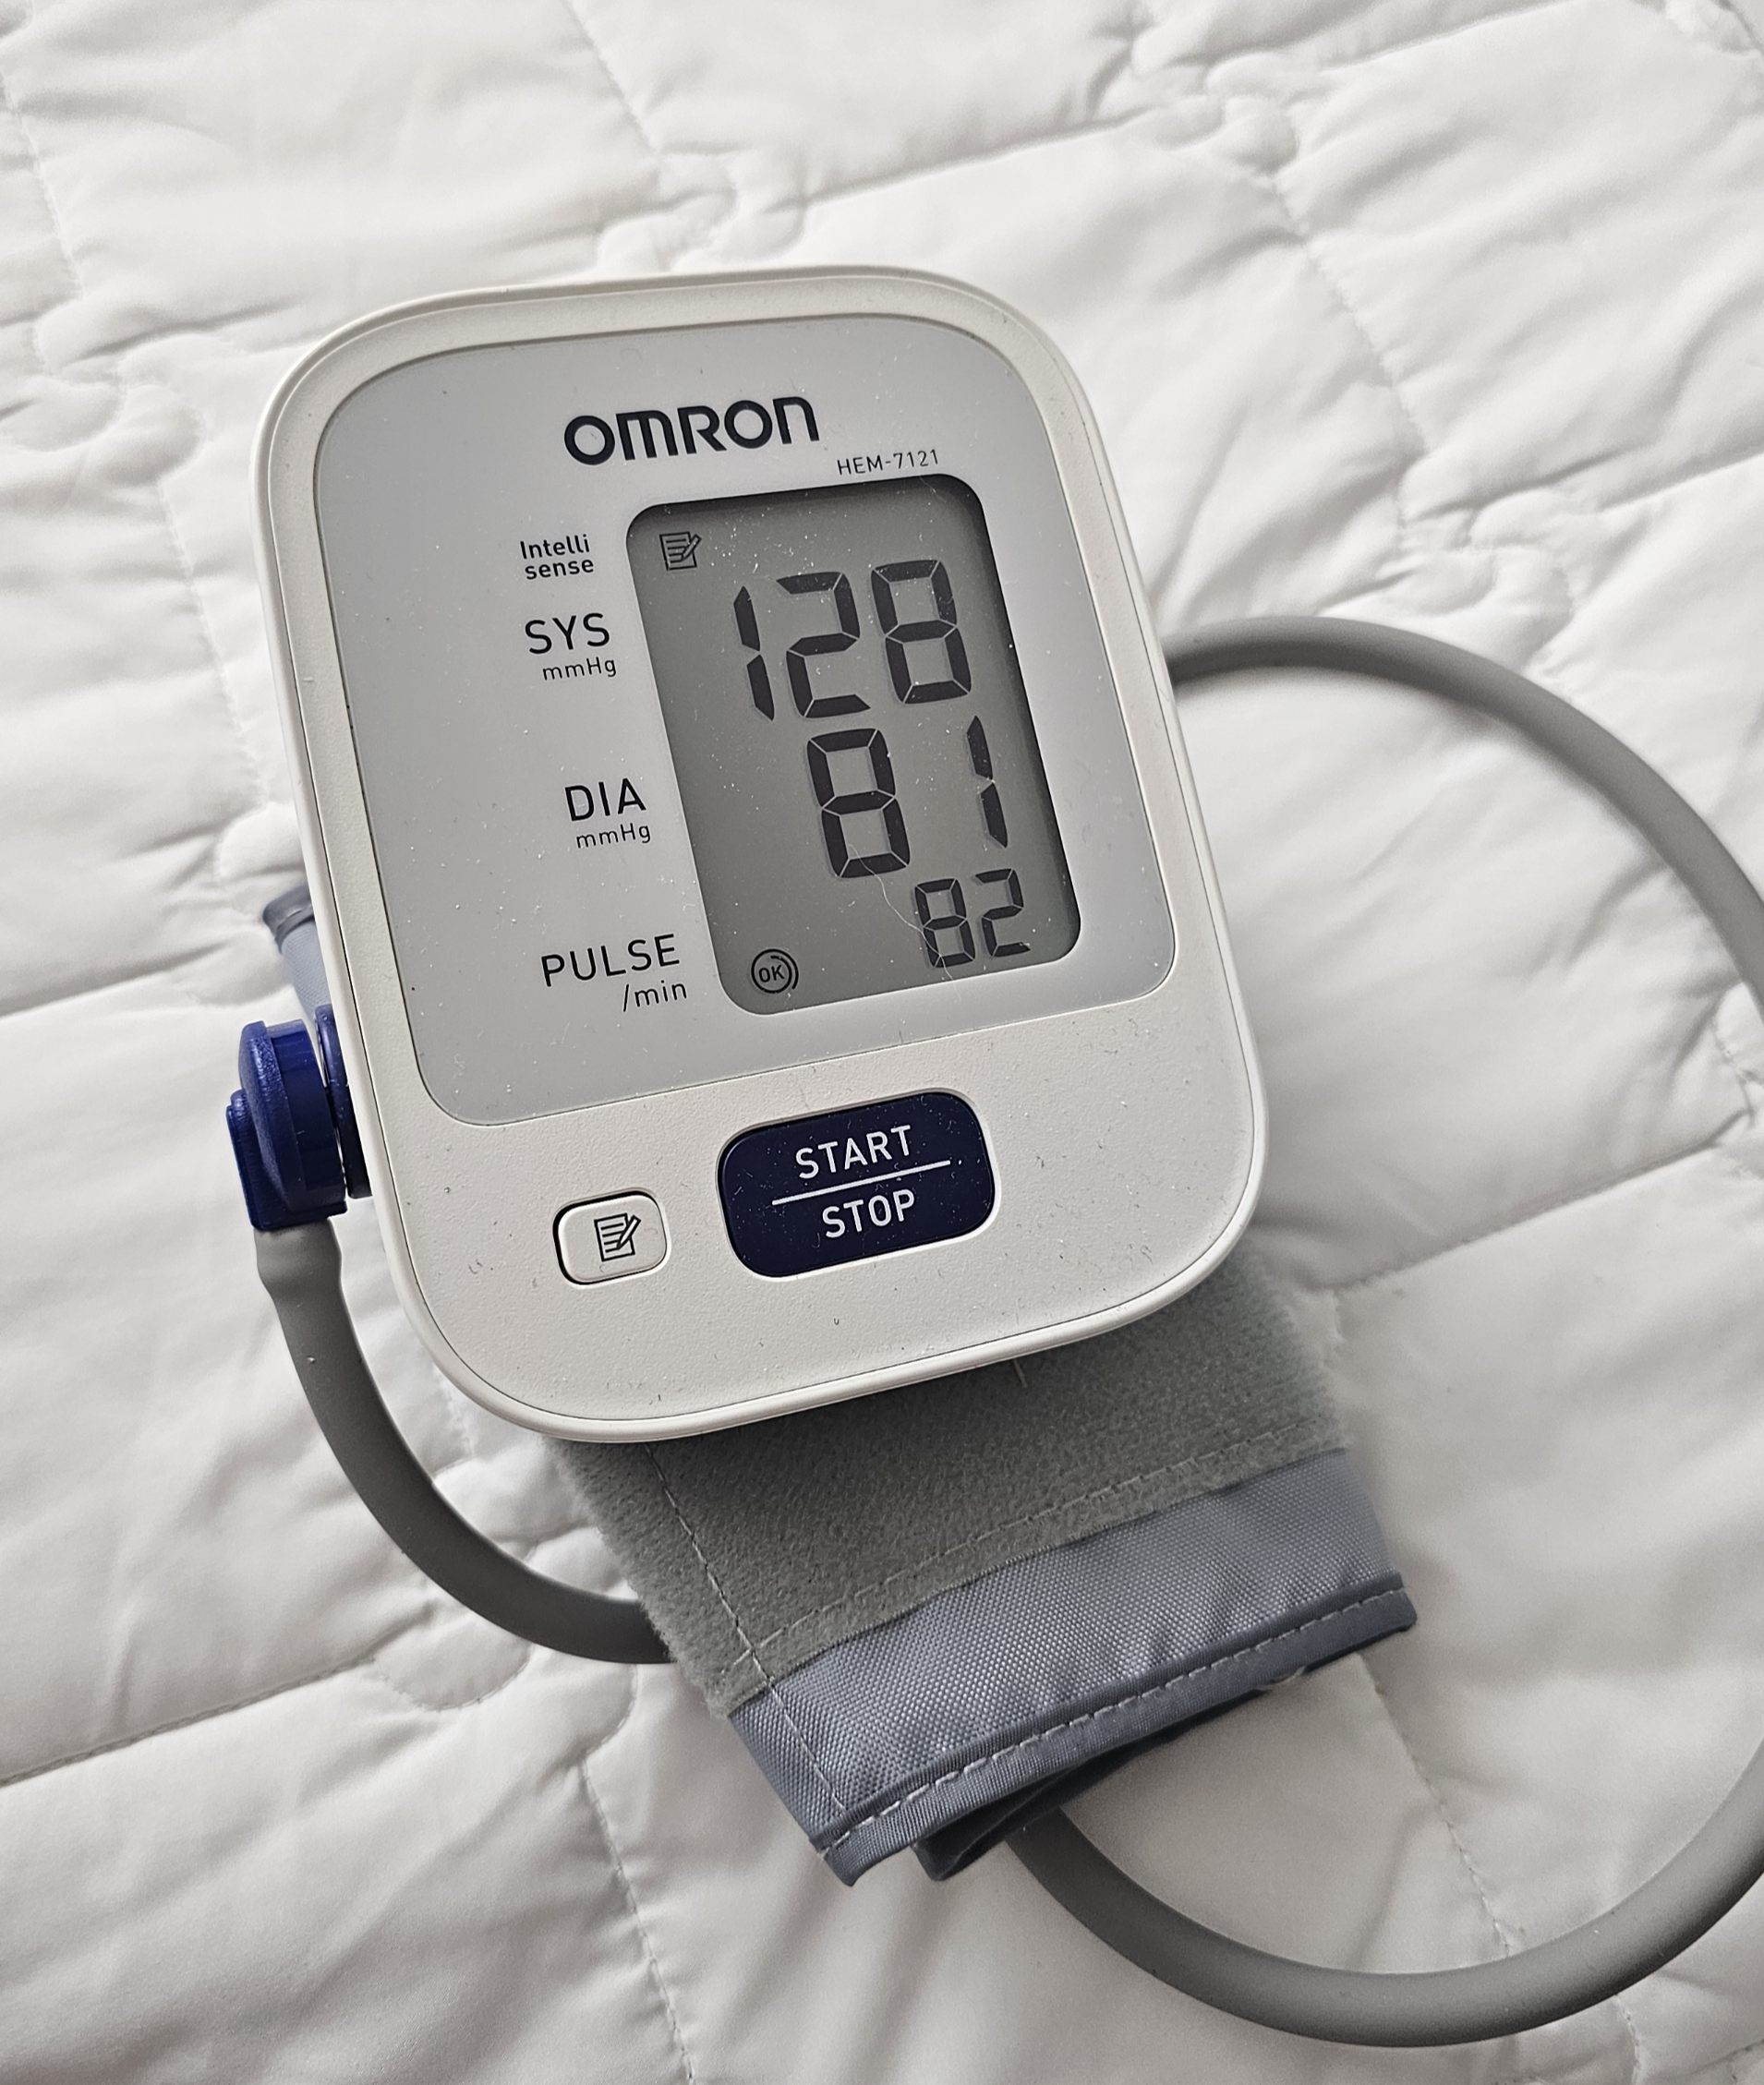
사용중인 혈압측정기
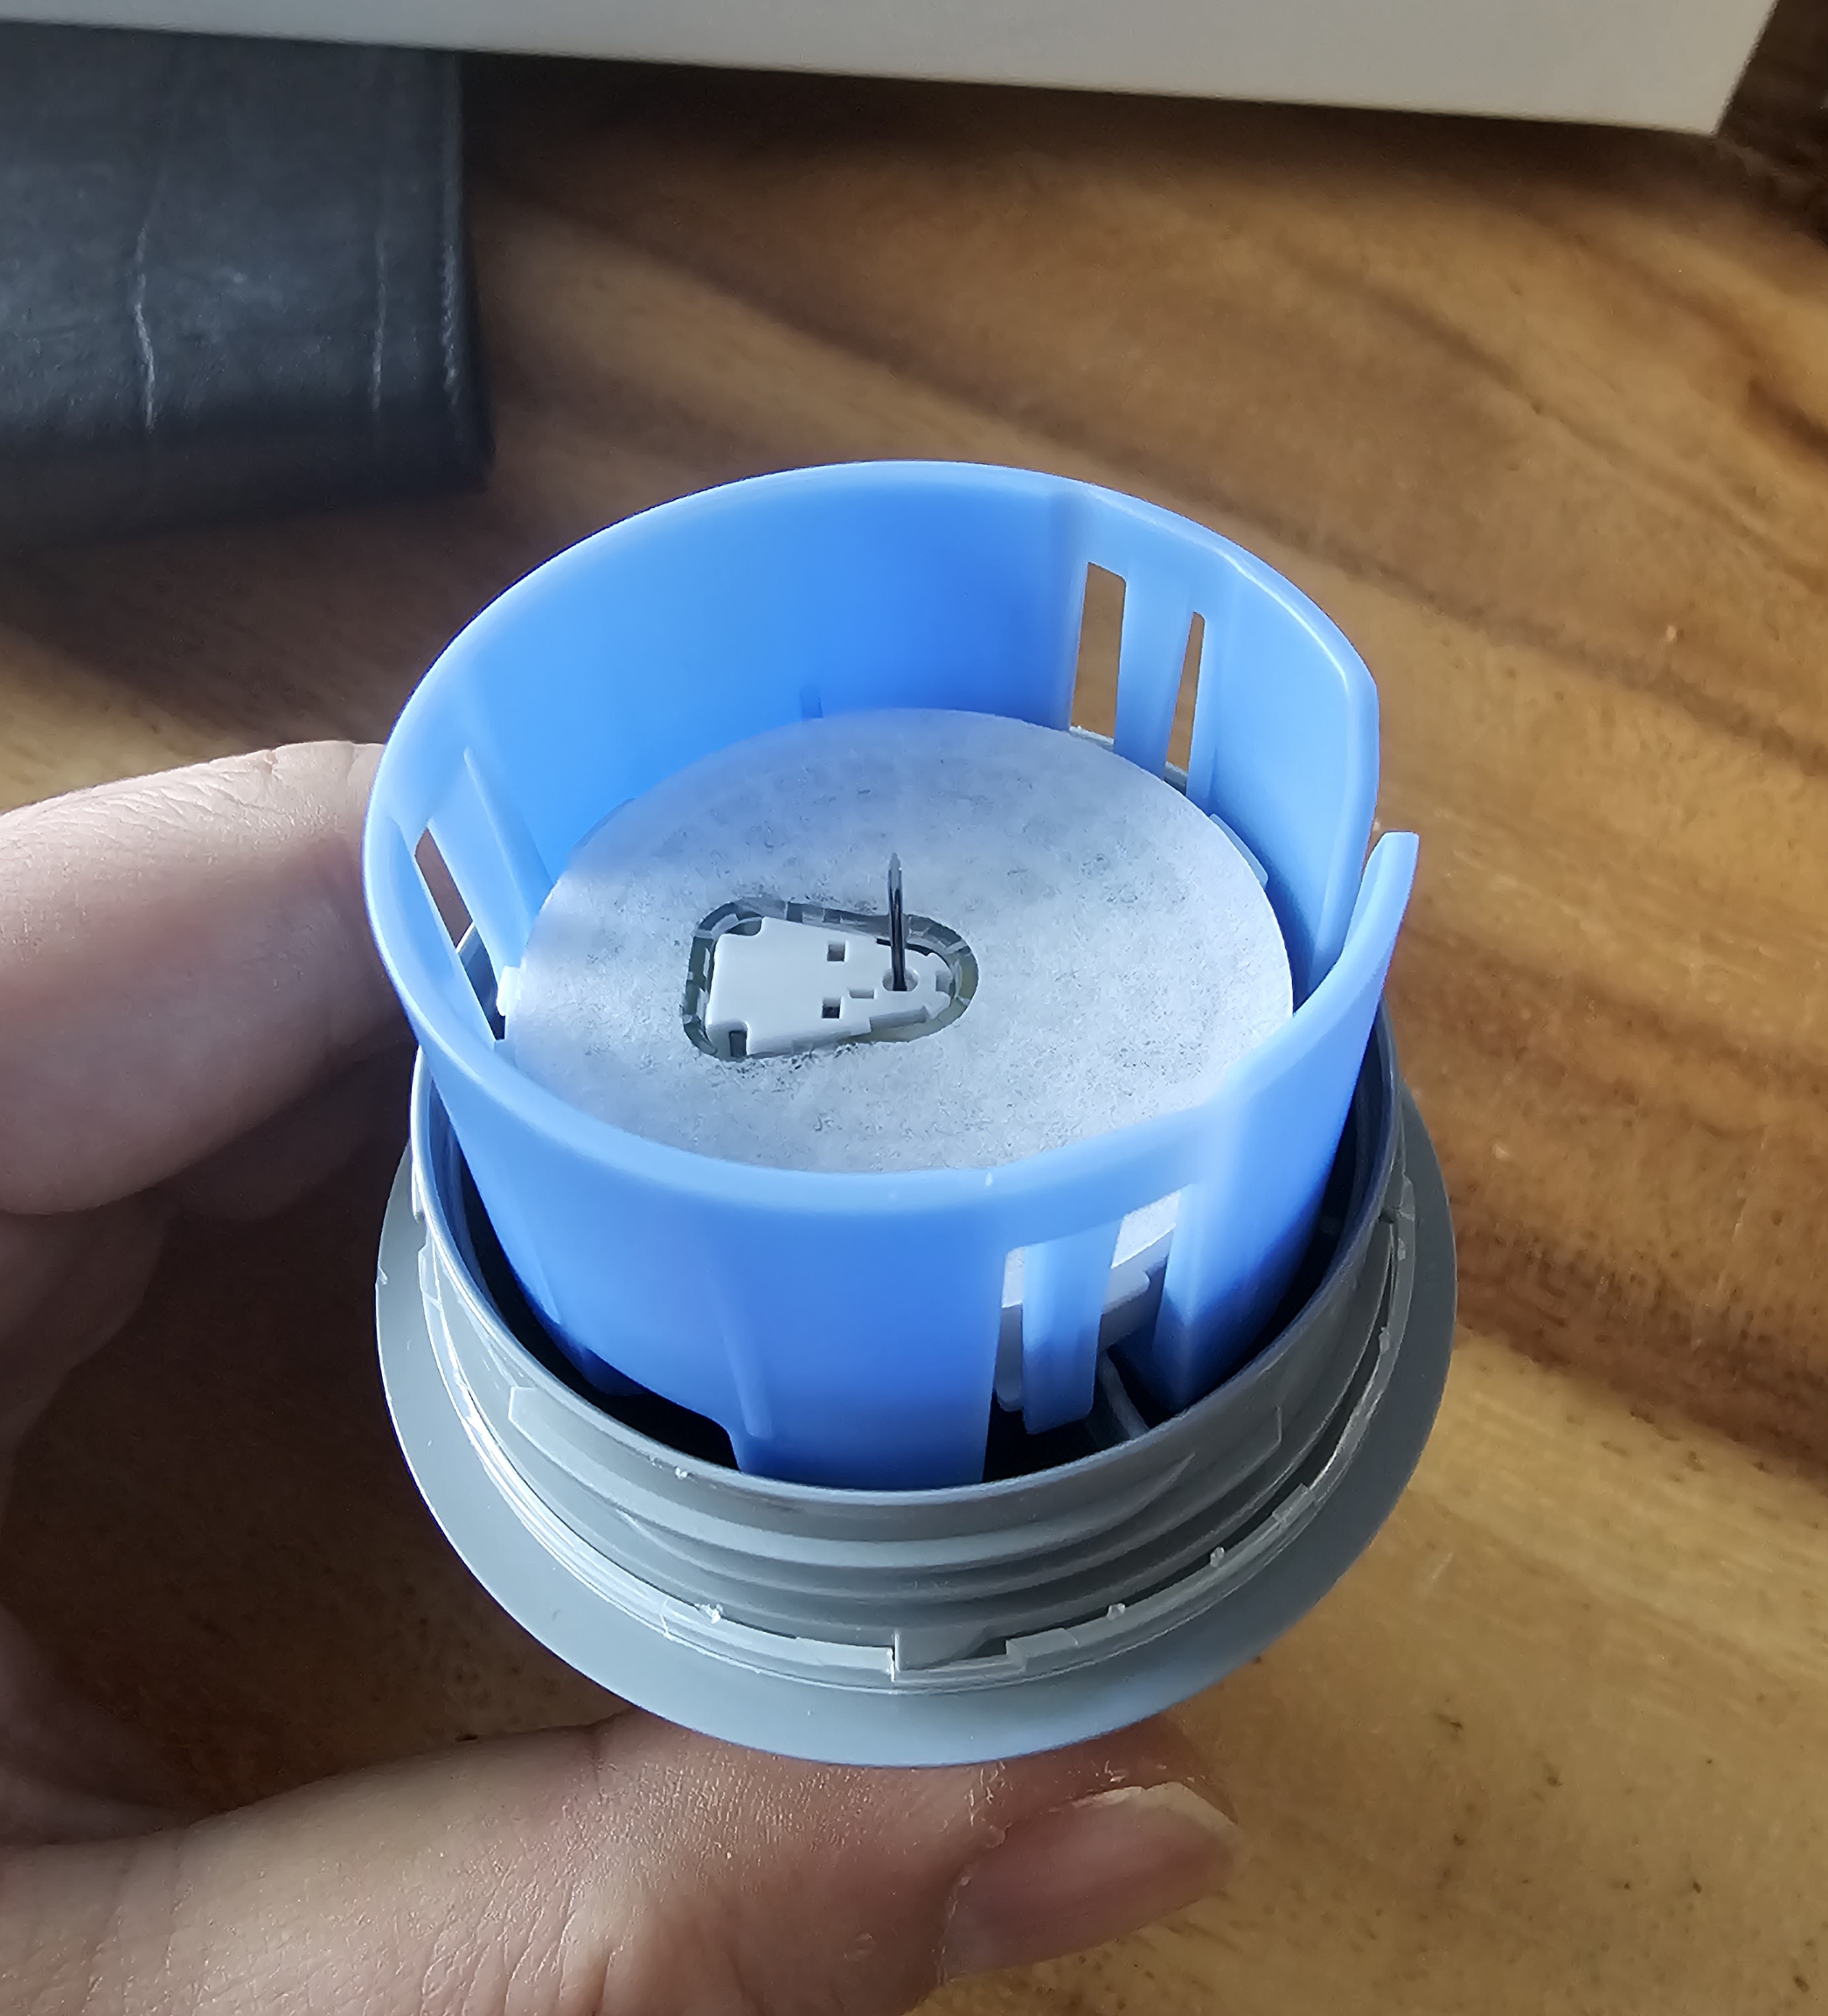
사용중인 당뇨측정기
제가 실제 사용하는 혈압 기기와 당뇨체크 기기입니다.
혈압측정기는 많이 보셨겠지만 당뇨측정기는 처음 보는 분들도 계실거에요.
처 무시무시한 바늘 부위를 팔뚝에 대고 한번 세게 눌러주면 피부에 아래와 같이 부착이 됩니다.
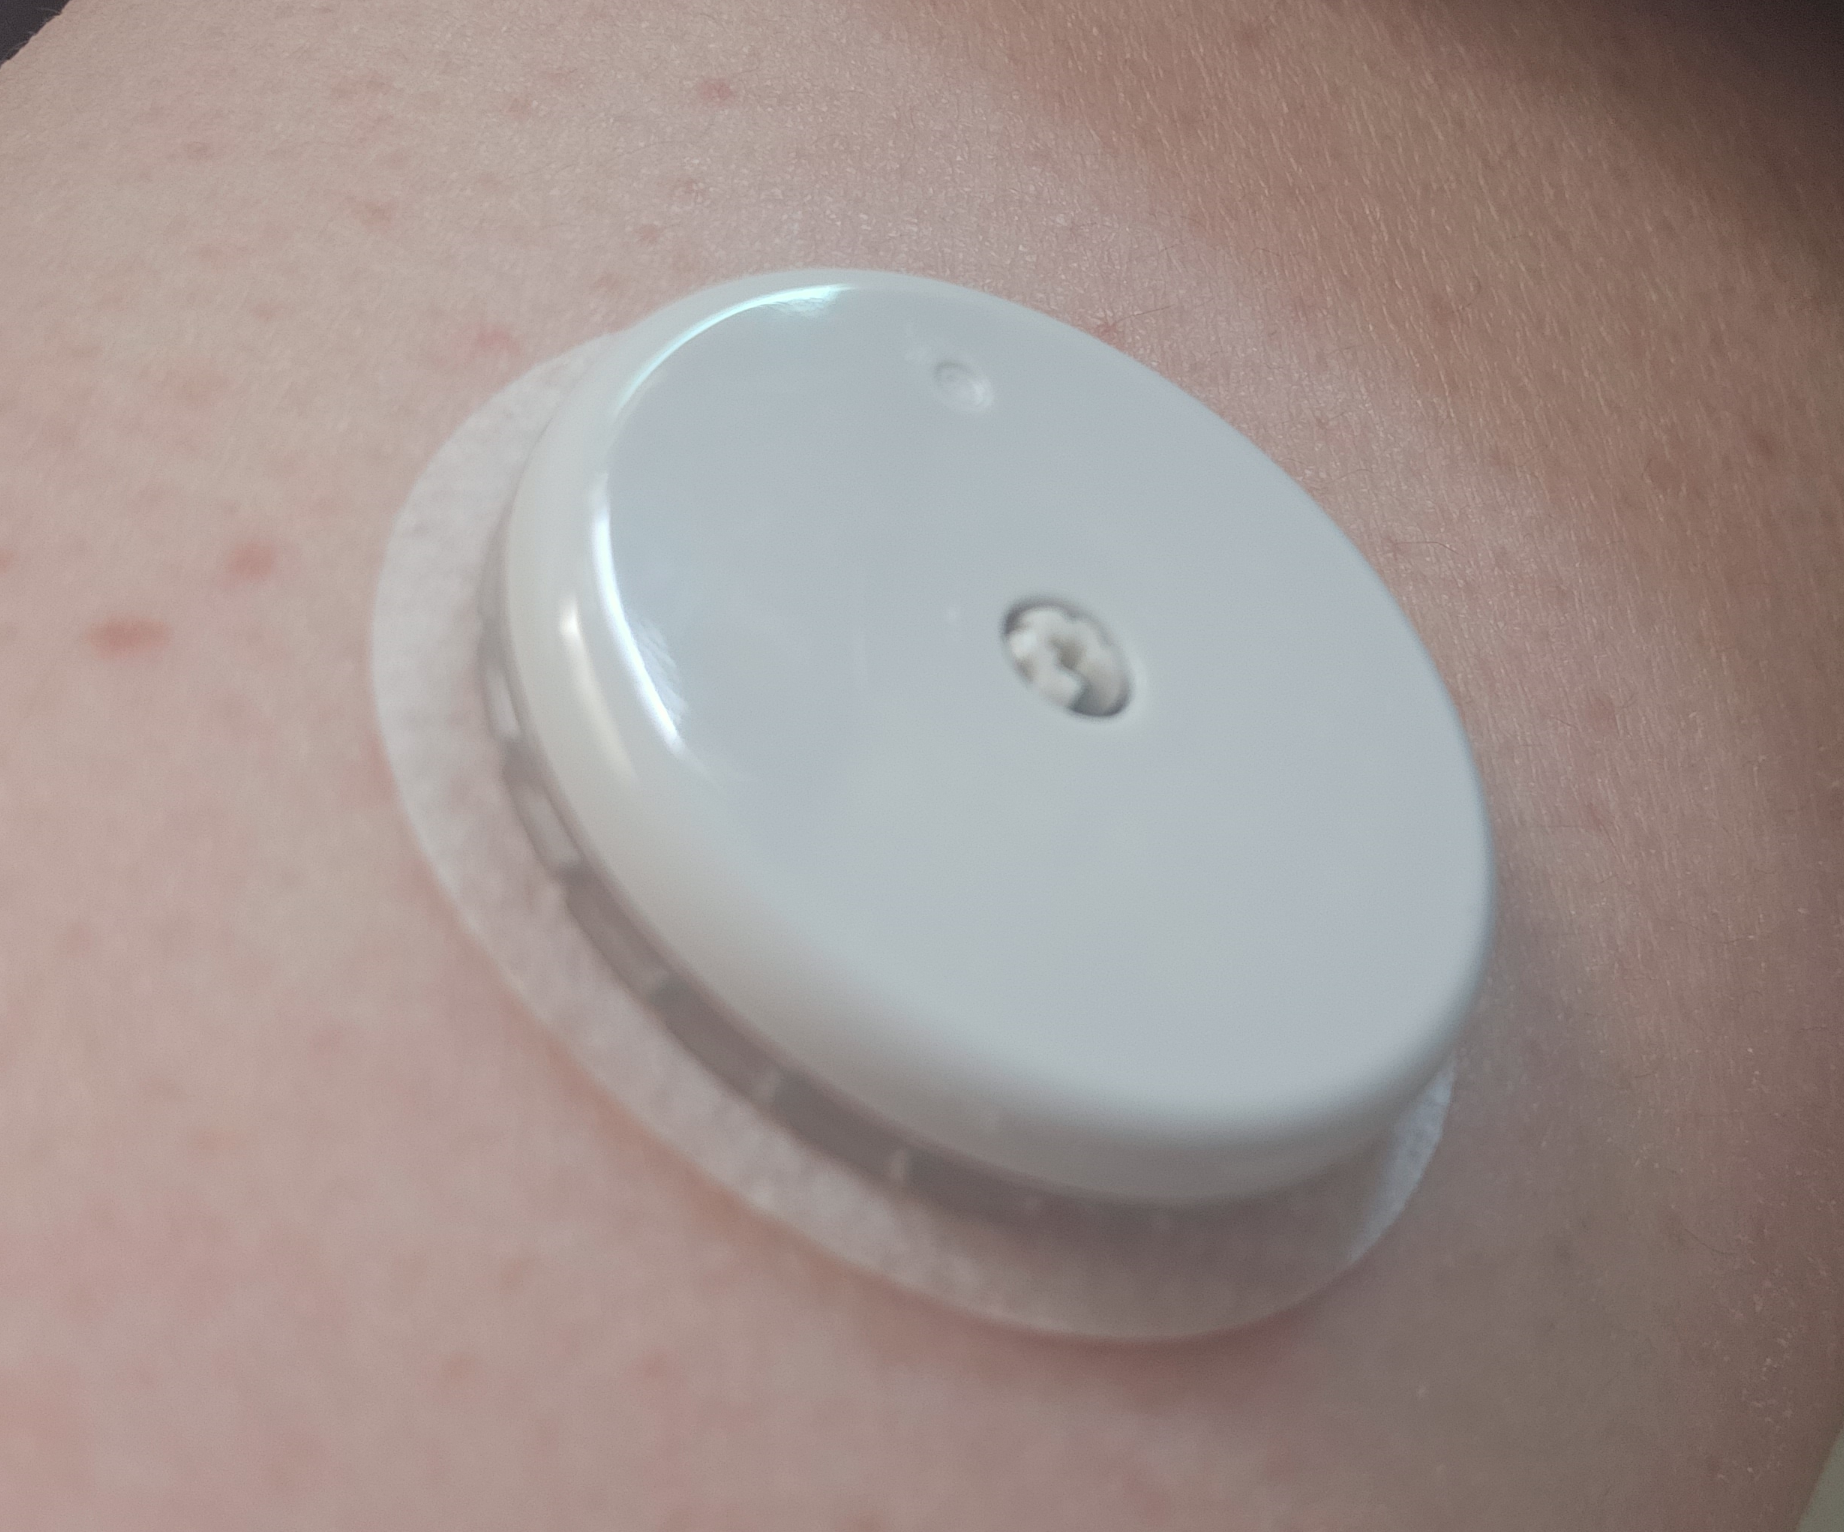
바늘이 상시 꼽혀있는 건 아니라 처음만 아주 살짝 따끔하고 크게 불편하진 않더라고요.
한 달간 모바일 기기에 블루투스로 연동되어 당 수치를 실시간으로 체크할 수 있습니다.
저는 이렇게 개인적으로 집에서 아침저녁 틈틈이 혈압을 체크하며 주기적으로 1년에 한번 정도씩 당 체크도 합니다.
건강 변화를 체크하기 위함인데 저처럼 건강관리를 부지런히 하는 분들이 많을 거라 생각합니다.
오늘은 바로 그런 분들을 위한 상품입니다.
고혈압 당뇨는 이제 주변에서 흔히 찾아볼 수 있는 만성질병이며 예전과는 다르게 그 발병 연령도 많이 낮아지고 있는 거 같습니다.
약을 먹으면서 혈압이나 당뇨를 잘 조절하면 큰 문제는 없어서 가볍게 생각할 수 있지만 고혈압이나 당뇨는 암 뇌질환 심장
질환의 주요 발병 원인임은 변하지 않습니다.
그래서 우리는 암보험이나 주요 질병보험 수술비 보험을 가입하는 거죠.
오늘은 그에 앞서 일차적으로 고혈압 진단을 받거나 당뇨 진단을 받으면 진단비를 받는 상품을 소개 드리겠습니다.
먼서 상품 한번 보겠습니다.
[40세 남성 사무직 보험료예시]

보험사 상품별 연령 직업에 따라 가입 금액 보험료 등은 달라질 수 있습니다
40세 남성인데 고혈압 당뇨 각 1천만 원씩 보장을 받으며 보험료는 특약별로 각 3만 4만 원 정도입니다.
보험료 합이 7만 원 정도인데 어찌 보면 웬만한 암보험 하나 들겠는데? 하고 생각할 수 있겠죠.
하지만 확률로 본다면 암에 진단될 확률보다는 고혈압이나 당뇨에 진단될 확률이 높을 거라 생각합니다.
그럼 확률적으로 더 유리한 고혈압 당뇨보험을 가입하는 게 정답일까요?
아니요 누구에게나 추천하지는 않습니다.
앞서 말한 대로 이미 진단을 받은 분들은 가입이 안 됩니다.
이 상품은 가입 전 고혈압 진단을 받지 않았으며 3개월 내 고혈압 의심 소견을 의사로부터 받지 않았어야 합니다.
5년 이내에는 고혈압 진단을 받지 않았어야 하기에 즉... 병원에서 고혈압 관련 치료 진단을 받지 않은 분이어야 합니다.
이런 분들에게 추천합니다.
건강검진에서 혈압이 다소 높아 관리가 필요하다는 결과를 받으신 분들
(결과 지 받고 3개월 넘어야 가능)
평상시 개인 스마트 워치나 집에서 혈압 당뇨 기기로 셀프 체크하며 관리하시는 분들 중혈압이 높게 나와 걱정이신 분들
아직 약을 먹진 않지만 본인 혈압이나 당뇨가 높아치료를 시작해야 하는 분들
대다수의 분들에게 추천할 상품은 아닙니다. 위에 해당하는 30~50세 정도의 젊은 분들이 해당됩니다.
[40세 남성 사무직 보험료 예시]

보험사 상품별 연령 직업에 따라 가입 금액 보험료 등은 달라질 수 있습니다
지급 조건을 살펴보겠습니다.
고혈압은 보장개시일 이후 고혈압 진단을 받고 180일 이상 고혈압 약 복용을 받아야 보험금을 지급합니다.
당뇨는 당화혈색소 기준(HbA1c) 6.5% 이상을 만족해야 합니다.
둘 다 보장개시일은 가입 일로부터 1년이 지난날의 다음날부터입니다. 1년간의 면책기간이 있습니다.
암보험 등의 면책기간보다는 다소 길죠?
지급조건이 불리한게 아닌지?
아닙니다.
암이나 주요 뇌질환과 다르게 특히 고혈압 등은 수시로 변하는 혈압 수치만을 가지고 진단하기에 진짜 고혈압 환자에게만 보장한다는 의미로 받아들이면 됩니다.
보험금을 수령할 목적으로 고혈압이 아닌데도 단순 수치상으로 진단만 받고 청구한다면...?
당연히 안되겠죠.
특히 고혈압은 약 복용이 거의 필수이기에 고혈압 확정진단이라면 약 복용은 필수로 당연히 따라갑니다.
약을 180일간 먹어야 된다는 조건은 정말 고혈압 환자라면 까다로운 조건이 절대 아닙니다.
당뇨는 혈액검사 수치로 판단하기에 약 복용에 대한 조건은 따로 없습니다.
결론:
혈압이 높아져서 걱정이신 분들은 가입하시면 아주 든든한 상품이라 생각합니다. 월 보험료 7만 원을 20년간 확률적으로 계속 끝까지 납입하는 분들보다는 조기에 진단받아 보험금을 수령할 확률이 높다고 생각합니다.
또한 고혈압 진단비를 수령하면 해당 특약은 소멸되기에 더 이상 보험료를 납입하지 않습니다.
상담이 필요한 분은 아래 연락처로 편하게 연락 주세요.
'보험 정보 > 주요질병보험' 카테고리의 다른 글
| 재진단암에 특화된 "메리츠 매월 계속받는 암치료보험 1704" (0) | 2017.04.17 |
|---|---|
| 생명사 CI보험의 중대한 뇌졸중/심근경색 VS 손보사의 뇌졸/심근경색 비교 (0) | 2016.11.29 |
| 저렴한 암보험 - 한화손해보험 무배당 마음든든 계속보장암보험(15년 갱신형) (0) | 2016.11.15 |